★★★★★ 不是大家突然不想老有所养,而是收入端被压在低位、缴费端被“社平工资”顶在高位、支出端又向体制内大幅倾斜。
在帮老乡缴纳社保这件事上,湖北社保真是操碎了心。从今年6月起,全省1300多名持证“社保规划师”被派往乡村、社区、企业和田间地头乃至夜市,任务只有一个——劝老乡们参保、续保。
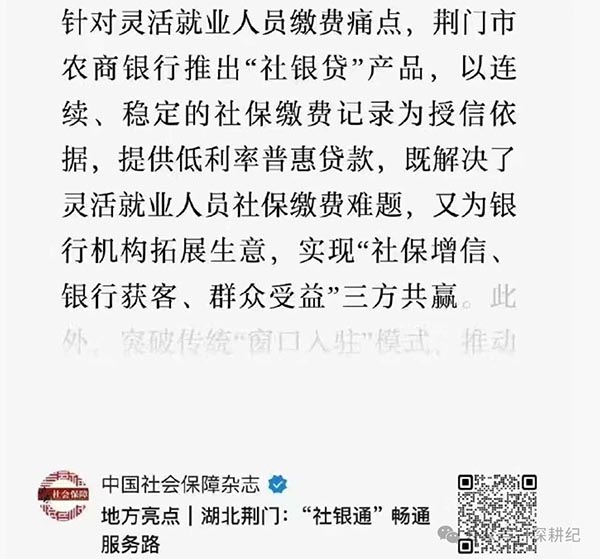
湖北走在了前面,但这不是孤例。翻一翻近两年的地方新闻,你会发现一张密密麻麻的“催缴地图”: 广西河池:2023年就试点“续保贷”,由农商行直接放款代缴养老保险,等参保人退休后,每月从养老金里划扣还款。 广东韶关:早在2019年就由税务局联合农行在全国首创“社保e贷”,把企业连续缴纳社保记录变成纯信用贷款的授信依据。 各路力量被调动起来,让老乡们继续缴社保。问题就在这里:社保本是利国利民的大好事,为什么需要如此大费周章? 收入!收入! 国家统计局每年公布的五等份分组居民人均可支配收入,是最能照出真相的一面镜子。 也就是说,中国有40%的家庭,人均月可支配收入不足1800元;有20%的家庭,人均月收入不足800元。这不是哭穷,这是国家统计局写在公报里的数字。 而这其中,最被社保制度挤压的,是规模超过2亿的灵活就业人员。外卖骑手、网约车司机、街头小贩、家政阿姨,他们中的绝大部分人,没有单位替自己缴那16%,必须以个人身份按20%的比例全额自缴职工养老保险。他们中的绝大多数人只能选社保缴费基数60%的最低档——就这也相当吃力。 算一笔最保守的账: 帝都,一线城市,2026年7月起社保缴费基数下限7270元,灵活就业人员每月仅养老保险最少要缴 7270 × 20% = 1454元,再加医保约594元,合计每月接近2050元,全年24600元。 这个最低缴费标准,已经接近很多县城打工人的工资收入了。 中部省份湖北,从2026年起取消原三档分区,社保缴费基数下限统一为4552元/月,养老保险要最少缴910.4元,医保各地市政策不尽相同,按较低的400元/月计,合计每月1310元以上,全年15720元。 帝都一个按最低档缴社保的灵活就业者,一年光养老医保就要支出约2.4万元,这相当于全国中间偏下收入组人均全年可支配收入的111%,是低收入组人均收入的2.5倍。仅此一项支出,就超过全国40%的人口(低收入组+中间偏下收入组+部分中间收入组)的全年可支配收入了。 而湖北的最低缴纳额15720元,这个水平也超过全国约三成居民的收入。 这正是“社银贷”“续保贷”得以存在的土壤。河池、襄阳的方案写得很明白:不是让你现在交,而是先借给你,等你老了、领养老金了,再从那点养老金里逐月扣回去。这不是纾困,这是用未来的养老金抵押今天的现金流,还得付高额的利息。 “昂贵”的社保 如果说收入问题是客观现实,那么缴费基数高就是被抬高的门槛。 我国的社保缴费基数,锚定的是城镇单位就业人员平均工资(全口径社平工资)。各地每年7月左右公布一次,缴费下限为社平工资的60%,上限为300%。问题在于,这个“平均工资”,并不是普通人感受到的真实收入。
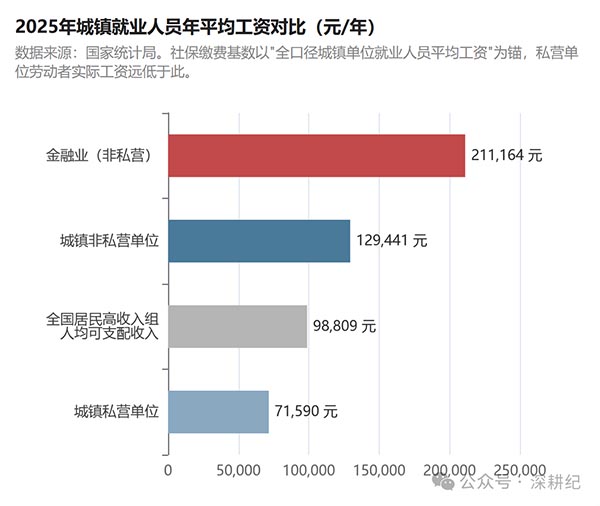
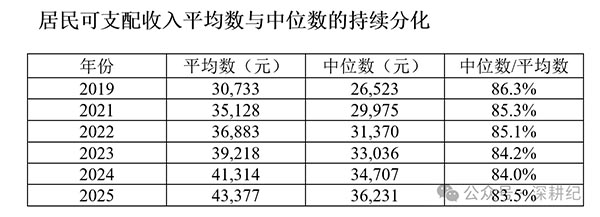
2025年,全国城镇非私营单位就业人员年平均工资为129441元(月均约10787元),城镇私营单位就业人员年平均工资为71590元(月均约5966元)。前者是后者的1.81倍。至于灵活就业人员、个体工商等,相当多数根本不在这两个统计口径里。 这就是经典的“被平均”。搜狐城市2026年的梳理显示,全国31个省份中,上海、北京、广东等17个省份的社保缴费基数下限已经达到当地最低工资的2倍以上。一个在广东小县城打工的普通人,最低工资才2000元出头,但他的社保下限对应的缴费额却是4775元。最北的韶关也是这个标准。 为什么“被平均”会越来越严重?原因藏在计算公式里: 一,社平工资采用“全口径城镇单位就业人员平均工资”,统计对象覆盖国企、外企、上市公司、金融业、IT业,而就业人数相当比例的个体老板、个体户、骑手就“咸与平均”了。 二,高收入行业(金融、信息、科研)的工资增速远高于住宿、餐饮、居民服务等低收入行业,平均数被持续拉高。 三,体制内单位平均工资以每年4%—5%的速度增长,而私营单位和灵活就业者名义工资增长长期在1%—2%徘徊。 于是“平均数”与“中位数”之间的裂口越撕越大。越来越多的人“被平均”。
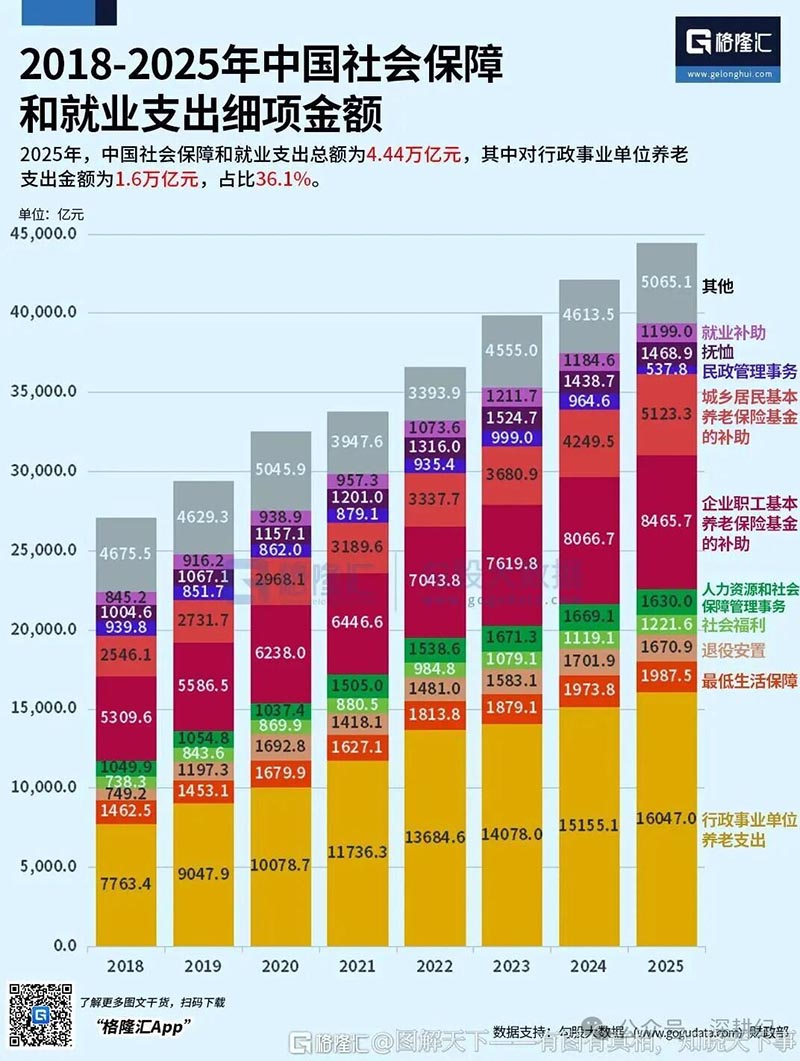
荒诞的局面出现了:统计上的“平均工资”年年上涨,缴费基数前些年大幅上调,但大量普通人的实际工资根本没涨,甚至还在跌。他们面对的是一个自己永远达不到、却要按它的60%交钱的“工资”。 让人沉默的账本 格隆汇的一张表,让很多人沉默了。
我们打开更权威的财政部的数据。据财政部2024年全国一般公共预算决算,全国社会保障和就业支出决算总额为42136.63亿元。其中行政事业单位养老支出达15883.20亿元,占全部社保就业支出的37.7%。这笔1.59万亿的支出包含行政事业单位离退休经费、机关事业单位养老保险、职业年金缴费以及对应的基金补助。 其中最大的一项,“对机关事业单位基本养老保险基金的补助”达6,439.19亿元,2024年涨幅达13.7%。2025年的决算数字继续上行,“对机关事业单位养老基金的补助”冲到7442.45亿元,这一年更是增长15.6%。 这笔账之所以让人沉默,对比一下就知道了。 2024年度机关事业单位退休人员约0.27亿,企业退休人员约1.21亿,领取城乡居民养老待遇人员约1.80亿。企业和居民退休人员合计4.01亿。 而行政事业单位养老支出是15883.20亿元,同年财政拨付给企业职工养老保险基金补助8066.70亿元、城乡居民养老保险基金补助4249.51亿元,两项合计12396.47亿元,加起来还比前者低,而后两者人数是前者的14.852倍! 财新引述的研究指出,2022年机关事业单位退休人员的养老金水平,已经达到企业职工的1.9倍、城乡居民养老保险待遇的29.7倍。 一边是灵活就业者节衣缩食、靠“续保贷”才能不断缴;另一边是由财政全额兜底、连年上调的机关事业单位退休待遇。 写到这里,“为何不愿交社保”的答案已经很清楚了: 不是大家突然不想老有所养,而是收入端被压在低位、缴费端被“社平工资”顶在高位、支出端又向体制内大幅倾斜。三股力量叠加,社保就从一份“民生福利”,悄悄变成了对中低收入者、特别是灵活就业者的高额消费贷——很多人靠“社保e贷”“续保贷”这种金融创新产品才能勉强领到退休金,领到的退休金在还完贷款后也所剩无几了。 这种局面,显然严重偏离了社保的本意,无法长期持续下去。 |

微信打赏